A Reforma Tributária sobre o Consumo está avançando e, para as microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional, setembro de 2026 será um mês importante para o planejamento tributário de 2027.
A partir das novas regras, essas empresas poderão optar por apurar e recolher o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) pelo regime regular, em vez de manter esses tributos dentro do regime do Simples Nacional.
A decisão exige análise cuidadosa, considerando o perfil da empresa, seus fornecedores, clientes, operações e possíveis impactos sobre créditos tributários e formação de preços.
Qual é o prazo para fazer a escolha?
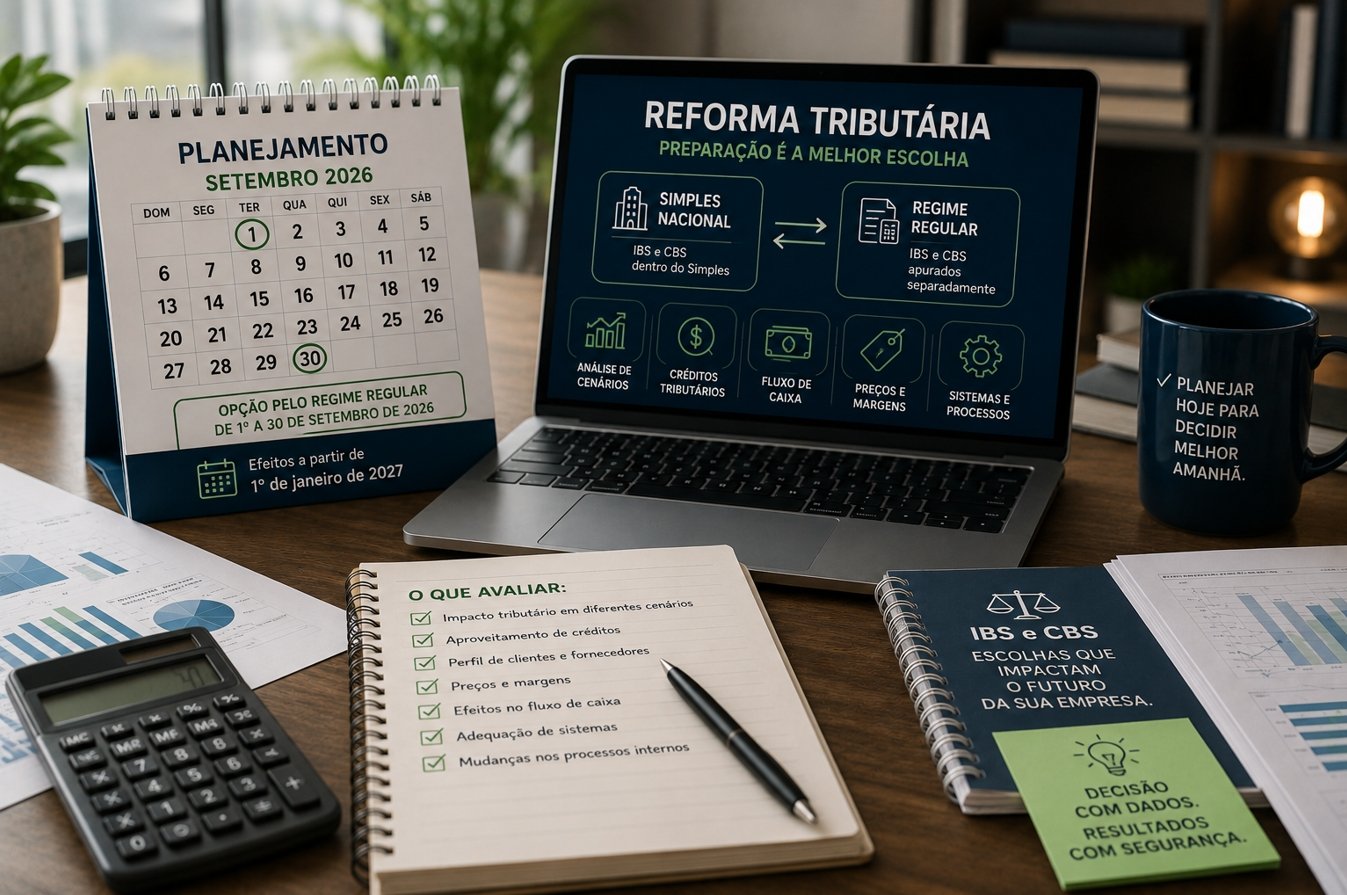
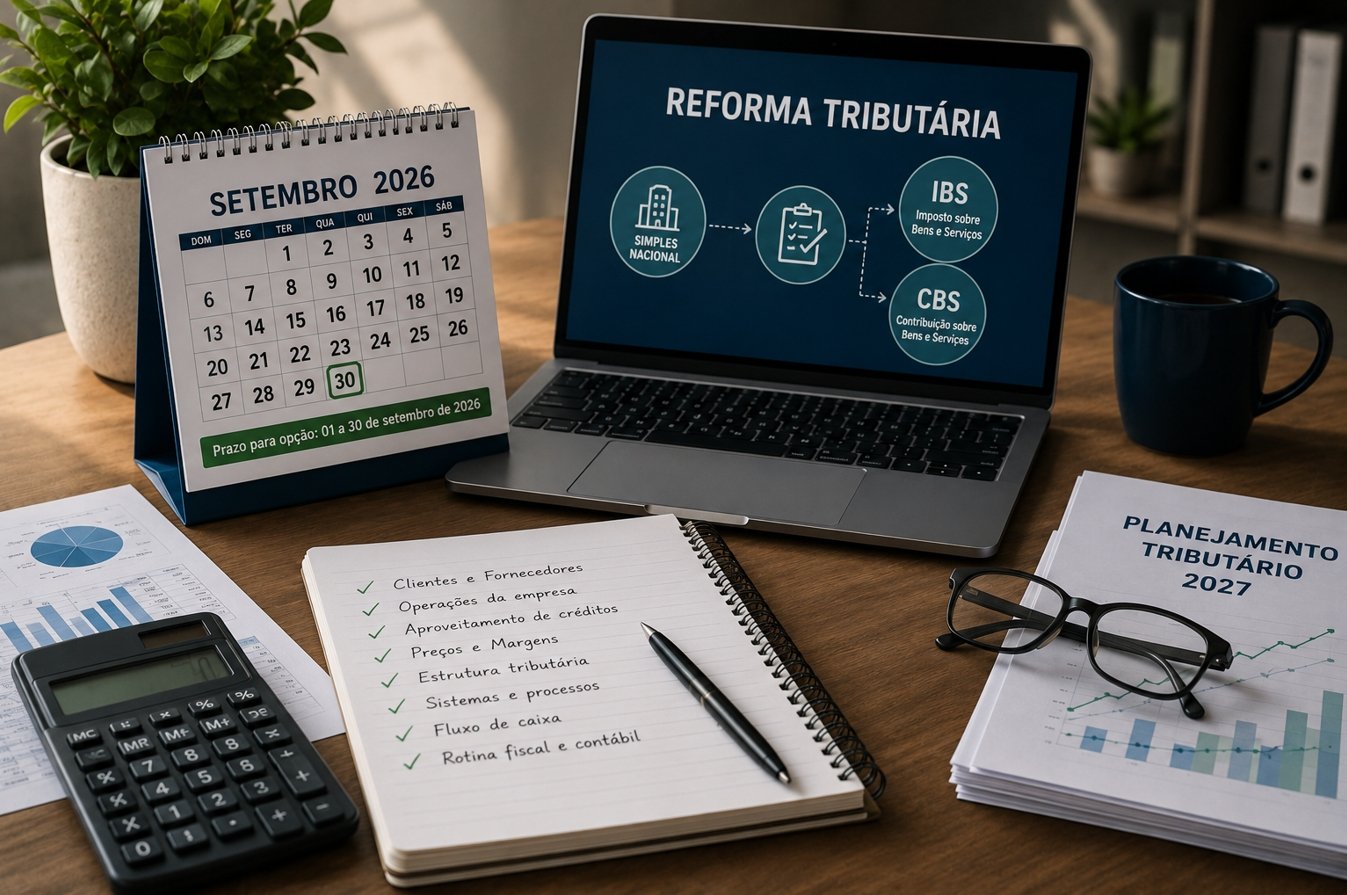
Para 2027, a opção pelo regime regular do IBS e da CBS deverá ser realizada de 1º a 30 de setembro de 2026.
A escolha terá efeitos a partir de 1º de janeiro de 2027 e, nesse primeiro momento, será válida para o período de janeiro a junho de 2027.
Por isso, a empresa não deve esperar o início de 2027 para começar a avaliar as alternativas.
Quais são as duas possibilidades?
De forma simplificada, a empresa poderá:
Manter IBS e CBS dentro do Simples Nacional: os dois tributos continuarão sendo recolhidos dentro da sistemática do Simples.
Optar pelo regime regular: IBS e CBS serão apurados e recolhidos separadamente, de acordo com as regras gerais aplicáveis a esses tributos.
A escolha não deve ser feita apenas olhando para as alíquotas. É necessário avaliar como cada alternativa afetará a operação e os resultados da empresa.
Por que os créditos tributários são importantes?
Um dos principais pontos a serem analisados é o funcionamento do sistema de créditos do IBS e da CBS.
Ao optar pelo regime regular, a empresa passa a apurar esses tributos conforme as regras gerais, o que pode modificar a dinâmica de créditos e débitos nas operações.
Esse impacto pode variar bastante de acordo com o setor e o perfil da empresa.
Uma empresa que vende principalmente para outras empresas, por exemplo, pode ter uma realidade diferente daquela que comercializa seus produtos ou serviços diretamente para o consumidor final.
Por isso, uma opção vantajosa para uma empresa pode não ser a melhor escolha para outra.
O que deve ser analisado?
Antes de tomar uma decisão, é importante avaliar:
- perfil dos clientes e fornecedores;
- natureza das operações realizadas;
- possibilidade de aproveitamento de créditos;
- impacto sobre preços e margens;
- estrutura tributária atual;
- sistemas utilizados pela empresa;
- efeitos sobre o fluxo de caixa;
- impacto na rotina fiscal e contábil.
A decisão deve ser baseada em números e projeções, e não apenas em uma comparação superficial entre alíquotas.
Conclusão
A escolha relacionada ao IBS e à CBS representa uma nova etapa do planejamento tributário para as empresas do Simples Nacional.
Setembro de 2026 será o momento de formalizar essa decisão, mas a análise deve começar antes.
No próximo artigo, vamos explicar o que acontece caso a empresa não faça a opção em setembro, quais são os impactos práticos da escolha e por que a preparação antecipada será fundamental.
A Carval Contabilidade acompanha as mudanças da Reforma Tributária e pode auxiliar sua empresa na avaliação dos impactos do IBS e da CBS, ajudando a identificar o cenário mais adequado para o negócio.
—
Imagem: Chat GPT
O uso de imagens serve para fins ilustrativos, não visa lucros.