No primeiro artigo desta série, mostramos que as empresas do Simples Nacional terão uma decisão importante pela frente: optar ou não pelo regime regular do IBS e da CBS para 2027.
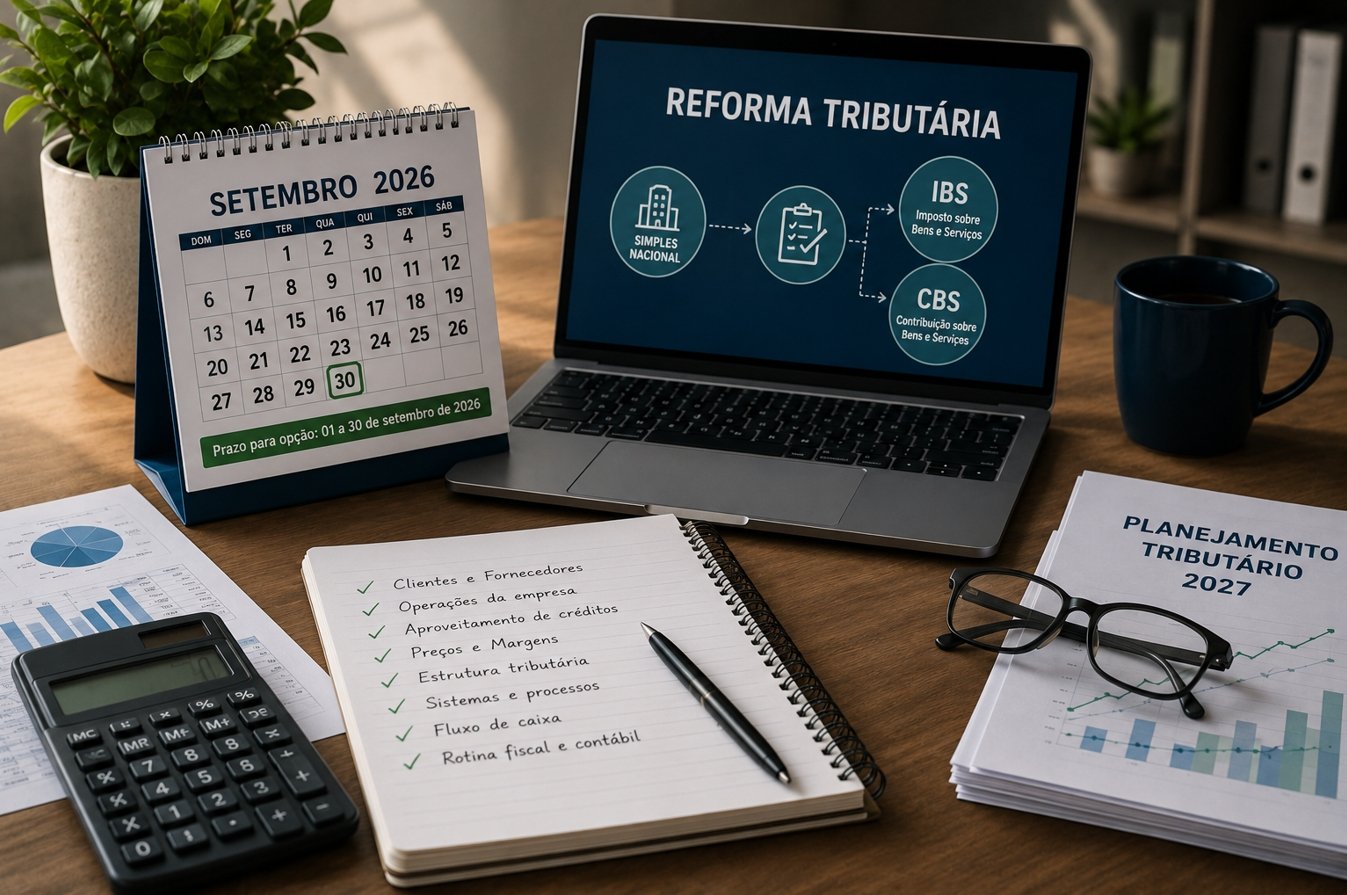
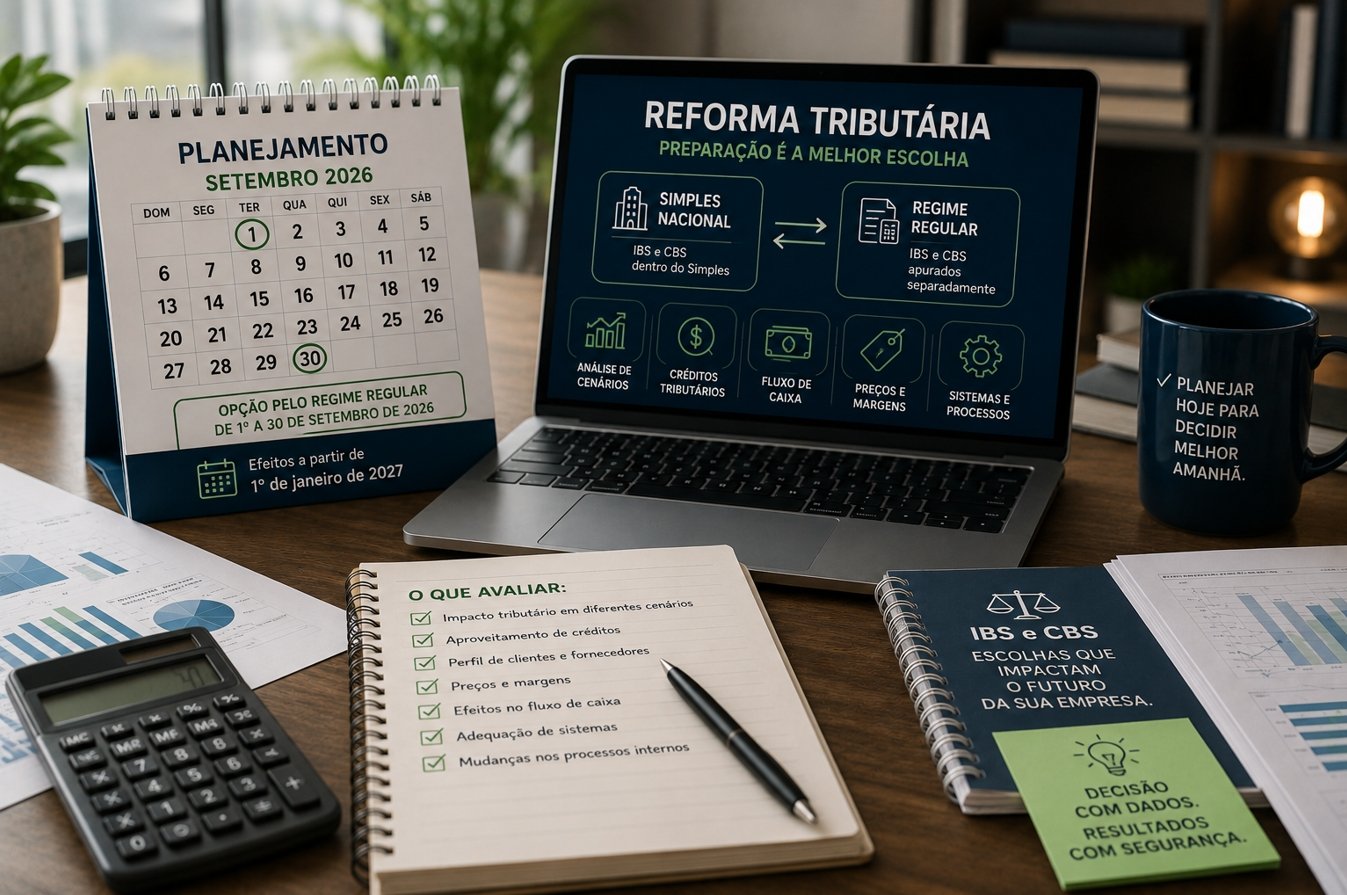
A escolha deverá ser feita entre 1º e 30 de setembro de 2026, com efeitos a partir de janeiro de 2027.
Mas o que acontece se a empresa não fizer a opção? E quais cuidados devem ser tomados antes de decidir?
E se a empresa não fizer a opção em setembro?
A ausência da opção pelo regime regular em setembro não significa que a empresa ficará sem alternativa durante todo o ano de 2027.
Está prevista uma nova oportunidade de opção em março de 2027, com efeitos para o segundo semestre daquele ano.
Caso a empresa não faça a opção em setembro, IBS e CBS permanecerão no Simples durante o primeiro semestre de 2027.
Mesmo assim, deixar a decisão para depois pode limitar o planejamento da empresa e dificultar a preparação dos sistemas e processos internos.
A preparação deve começar antes de setembro
A decisão precisa ser precedida por uma análise dos números e das operações da empresa.
Entre os principais pontos que devem ser avaliados estão:
- impacto tributário em diferentes cenários;
- possibilidade de aproveitamento de créditos;
- perfil de clientes e fornecedores;
- formação dos preços e margens;
- efeitos sobre o fluxo de caixa;
- adequação dos sistemas de gestão e emissão fiscal;
- mudanças necessárias nos processos internos.
Quanto antes essa avaliação for realizada, maior será o tempo disponível para tomar uma decisão fundamentada.
Tecnologia também entra na preparação
A Reforma Tributária exigirá adaptações nos sistemas utilizados pelas empresas.
ERP, emissão de documentos fiscais, controles financeiros e processos contábeis precisarão acompanhar as novas regras relacionadas ao IBS e à CBS.
Por isso, a preparação não deve ficar restrita ao departamento contábil. Os setores financeiro, fiscal, faturamento e gestão também precisam estar envolvidos.
Atenção às diferenças entre ME, EPP e MEI
A possibilidade de escolha relacionada ao IBS e à CBS deve ser analisada de acordo com o enquadramento da empresa.
As regras aplicáveis às microempresas (ME) e empresas de pequeno porte (EPP) não devem ser confundidas com as regras do MEI (SIMEI), que possui sistemática própria.
Antes de tomar qualquer decisão, é fundamental confirmar corretamente o regime tributário e o enquadramento da empresa.
Não existe uma escolha que seja melhor para todas as empresas
Esse é um dos principais pontos de atenção.
A decisão pelo regime regular não deve ser tomada simplesmente porque existe possibilidade de aproveitamento de créditos. Da mesma forma, permanecer no Simples não significa necessariamente que será sempre a alternativa mais econômica.
O resultado dependerá das características de cada negócio.
Por isso, é importante realizar simulações tributárias e comparar os cenários antes de formalizar a opção.
Conclusão
A Reforma Tributária está trazendo novas decisões para as empresas do Simples Nacional, e setembro de 2026 será um período especialmente importante.
Mais do que cumprir um prazo, o momento exige planejamento. Avaliar os impactos do IBS e da CBS com antecedência permite identificar riscos, oportunidades e possíveis ajustes necessários para 2027.
A Carval Contabilidade acompanha a evolução da Reforma Tributária e pode ajudar sua empresa a analisar os diferentes cenários, avaliar os impactos financeiros e tributários e se preparar para as mudanças com mais segurança e planejamento.
Entre em contato com nossa equipe e prepare sua empresa para a nova realidade tributária.
—
Imagem: Chat GPT
O uso de imagens serve para fins ilustrativos, não visa lucros.